Để quản lý hiệu quả hoạt động sản xuất và đảm bảo tuân thủ các quy định thương mại quốc tế, việc thiết lập và duy trì một “Bảng kê nguyên liệu giày dép Form A” chính xác là vô cùng quan trọng đối với các doanh nghiệp trong ngành. Đây không chỉ là công cụ nội bộ để theo dõi vật tư mà còn là chứng từ thiết yếu cho các thủ tục hải quan và chứng nhận xuất xứ.
Bài viết này sẽ cung cấp một hướng dẫn chi tiết, đi từ định nghĩa, cấu trúc, quy trình lập bảng kê, đến tầm quan trọng của nó trong việc tối ưu hóa hoạt động sản xuất, quản lý chi phí và tuân thủ pháp lý. Chúng ta sẽ cùng khám phá cách lập một bảng kê nguyên liệu chuẩn xác, các loại nguyên phụ liệu phổ biến, và cách công cụ hỗ trợ có thể nâng cao hiệu quả quản lý.
Bảng Kê Nguyên Liệu Giày Dép Form A là gì và cấu trúc chi tiết?
Bảng kê nguyên liệu giày dép Form A là một tài liệu chi tiết liệt kê tất cả các loại nguyên liệu, bán thành phẩm và phụ liệu được sử dụng để sản xuất ra một lô hàng giày dép thành phẩm, đồng thời cung cấp thông tin về nguồn gốc xuất xứ của chúng. Bảng kê này đóng vai trò như một “danh sách vật liệu” (Bill of Materials – BOM) chi tiết, phục vụ cho cả mục đích sản xuất nội bộ và các yêu cầu pháp lý, đặc biệt khi liên quan đến các ưu đãi thương mại hoặc chứng nhận xuất xứ.
Một bảng kê nguyên liệu giày dép Form A chuẩn thường bao gồm các mục chính sau đây để đảm bảo tính đầy đủ và minh bạch:
- STT (Số thứ tự): Đánh số thứ tự cho từng loại nguyên liệu để dễ dàng theo dõi và tra cứu.
- Tên nguyên liệu: Tên gọi chính xác, rõ ràng của từng loại vật liệu (ví dụ: Da bò nubuck, Vải lưới polyester, Đế EVA, Keo dán P.U., Chỉ polyester…).
- Quy cách: Mô tả chi tiết về đặc điểm kỹ thuật của nguyên liệu, bao gồm kích thước, độ dày, mật độ, màu sắc, hoặc bất kỳ thông số kỹ thuật nào khác quan trọng cho việc sản xuất (ví dụ: Da bò nubuck loại A, dày 1.6mm, màu nâu cà phê; Vải lưới polyester, mật độ 250 gsm, màu đen; Đế EVA đúc, mã số X123…).
- Đơn vị tính: Đơn vị đo lường cho từng loại nguyên liệu (ví dụ: Mét vuông, Mét, Kilogram, Lít, Cuộn, Cái…).
- Số lượng: Số lượng cụ thể của từng nguyên liệu cần thiết cho một đơn vị sản phẩm hoặc cho toàn bộ lô hàng, tùy thuộc vào mục đích của bảng kê.
- Nơi sản xuất (Xuất xứ): Thông tin về quốc gia hoặc vùng lãnh thổ nơi nguyên liệu được sản xuất hoặc chế biến. Đây là yếu tố then chốt để xác định xuất xứ hàng hóa và đủ điều kiện hưởng ưu đãi thuế quan theo các hiệp định thương mại.
- Các thông tin cần thiết khác: Tùy thuộc vào yêu cầu cụ thể của doanh nghiệp hoặc quy định của quốc gia nhập khẩu, bảng kê có thể cần bổ sung thêm các thông tin như: Mã nguyên liệu (nội bộ hoặc theo tiêu chuẩn quốc tế), Nhà cung cấp, Ngày sản xuất, Ngày hết hạn (nếu có), Chứng nhận chất lượng (ISO, REACH…), hoặc các ghi chú đặc biệt liên quan đến việc sử dụng.
Mục đích chính của việc lập bảng kê nguyên liệu giày dép Form A là để có cái nhìn toàn diện về toàn bộ nguồn lực vật chất cần thiết cho quá trình sản xuất. Nó giúp doanh nghiệp quản lý tồn kho hiệu quả, tránh tình trạng thiếu hụt hoặc dư thừa nguyên liệu, từ đó tối ưu hóa chi phí sản xuất. Quan trọng hơn, bảng kê này là cơ sở để xác định xuất xứ của sản phẩm cuối cùng, một yêu cầu bắt buộc khi xuất khẩu hàng hóa, đặc biệt là khi muốn tận dụng các ưu đãi từ các hiệp định thương mại tự do (FTA) mà Form A là một trong những chứng nhận phổ biến.
Quy trình lập và quản lý Bảng Kê Nguyên Liệu Giày Dép Form A
Có thể bạn quan tâm: Bảng Hướng Dẫn “vui Lòng Để Giày Dép Bên Ngoài“: Lựa Chọn & Lợi Ích
Việc lập và quản lý Bảng Kê Nguyên Liệu Giày Dép Form A đòi hỏi sự chính xác, cẩn trọng và phối hợp chặt chẽ giữa các bộ phận. Quy trình này thường bao gồm các bước sau:
Để tạo một bảng kê nguyên liệu chuẩn xác, doanh nghiệp cần thực hiện các bước sau một cách có hệ thống. Đầu tiên, thu thập thông tin chi tiết về tất cả các nguyên liệu, bán thành phẩm và phụ liệu được sử dụng trong một mẫu giày cụ thể hoặc cho một đơn hàng sản xuất. Thông tin này bao gồm tên gọi, quy cách kỹ thuật, đơn vị tính, và đặc biệt là nguồn gốc xuất xứ. Bước tiếp theo là xác định số lượng chính xác của từng loại nguyên liệu cần thiết cho một đơn vị sản phẩm hoặc cho toàn bộ lô sản xuất. Sau khi có đầy đủ dữ liệu, tiến hành nhập liệu vào mẫu bảng kê đã được thiết kế sẵn, đảm bảo tính nhất quán và đầy đủ các mục theo yêu cầu. Cuối cùng, xem xét và phê duyệt bảng kê bởi bộ phận có trách nhiệm để đảm bảo tính chính xác trước khi sử dụng cho các mục đích tiếp theo.
Việc theo dõi và cập nhật các thay đổi của bảng kê theo thời gian thực là yếu tố then chốt để duy trì tính chính xác của tài liệu. Doanh nghiệp cần thiết lập một hệ thống ghi nhận mọi sự thay đổi về nguyên liệu, quy cách, nhà cung cấp, hoặc xuất xứ ngay khi chúng phát sinh. Điều này có thể bao gồm việc cập nhật thông tin về các lô hàng nguyên liệu mới nhập, sự thay đổi trong quy cách từ nhà cung cấp, hoặc việc thay thế một loại nguyên liệu bằng một loại khác. Việc đánh dấu hoặc ghi chú rõ ràng các phiên bản cập nhật và lý do thay đổi sẽ giúp người dùng dễ dàng theo dõi lịch sử và đảm bảo rằng họ đang sử dụng phiên bản mới nhất và chính xác nhất.
Trong quy trình này, vai trò của các bộ phận liên quan là không thể thiếu để đảm bảo bảng kê được lập và quản lý một cách hiệu quả. Bộ phận Sản xuất chịu trách nhiệm cung cấp thông tin chính xác về các loại nguyên liệu, quy cách và định mức tiêu hao cho từng sản phẩm. Bộ phận Mua hàng/Cung ứng có nhiệm vụ cung cấp thông tin chi tiết về nhà cung cấp, xuất xứ, chứng nhận chất lượng của nguyên liệu, cũng như các thay đổi về giá cả hoặc điều khoản hợp đồng có thể ảnh hưởng đến bảng kê. Bộ phận Kế toán/Tài vụ sẽ sử dụng bảng kê để kiểm soát chi phí, quản lý tồn kho và thực hiện các thủ tục thanh toán, đồng thời đảm bảo tính chính xác của các thông tin liên quan đến tài chính. Sự phối hợp nhịp nhàng giữa các bộ phận này giúp bảng kê nguyên liệu luôn phản ánh đúng thực tế hoạt động sản xuất và chuỗi cung ứng.
Các loại nguyên phụ liệu phổ biến trong sản xuất giày dép và cách liệt kê
Ngành công nghiệp giày dép sử dụng một danh mục nguyên phụ liệu vô cùng đa dạng, từ các vật liệu cơ bản đến các chi tiết nhỏ nhưng quan trọng. Việc liệt kê chi tiết và chính xác từng loại là nền tảng để xây dựng một bảng kê nguyên liệu hiệu quả.
Các nhóm nguyên liệu chính và phụ liệu thường dùng trong sản xuất giày dép rất phong phú, có thể kể đến như:
Có thể bạn quan tâm: Biển Báo “vui Lòng Để Giày Dép Bên Ngoài”: Hướng Dẫn Chọn Mua & Sử Dụng Hiệu Quả
- Nhóm vật liệu chính:
- Da: Bao gồm da thật (da bò, da cừu, da lợn, da thuộc…) và da tổng hợp (PU leather, PVC leather), mỗi loại có nhiều chủng loại khác nhau như da full grain, top grain, split leather, nubuck, suede…
- Vải: Các loại vải dệt như vải lưới (mesh) cho giày thể thao, vải canvas cho giày casual, vải polyester, nylon, vải chịu lực, vải lót…
- Đế giày: Thường làm từ các vật liệu như cao su tự nhiên/tổng hợp, EVA (Ethylene Vinyl Acetate), PU (Polyurethane), TPU (Thermoplastic Polyurethane), hoặc các vật liệu composite khác.
- Chất liệu lót bên trong: Vải dệt kim, lưới, da mỏng, hoặc các vật liệu thoáng khí khác.
- Nhóm phụ liệu:
- Keo dán: Keo P.U., keo nước, keo nóng chảy (hot melt glue) được sử dụng để kết dính các bộ phận của giày.
- Chỉ may: Chỉ polyester, chỉ nylon, chỉ chịu lực cao dùng cho các đường may gia cố hoặc trang trí.
- Phụ kiện: Dây giày, khoen xỏ dây, khóa kéo, nút bấm, miếng đệm, logo, tem mác, chỉ thêu trang trí, ghim tán…
- Hóa chất: Chất làm sạch, chất làm mềm da, chất chống thấm, chất đánh bóng…
Khi liệt kê các loại nguyên liệu này vào bảng kê, việc định danh và mô tả chi tiết là cực kỳ quan trọng. Đối với mỗi loại nguyên liệu, cần ghi rõ:
- Tên gọi chuẩn hóa: Sử dụng tên gọi thống nhất trong toàn doanh nghiệp, tránh dùng các tên gọi địa phương hoặc không rõ ràng.
- Mã nguyên liệu: Gán một mã duy nhất (internal code) cho từng loại nguyên liệu để dễ dàng quản lý trong hệ thống. Nếu có mã theo tiêu chuẩn quốc tế hoặc theo nhà cung cấp, nên bổ sung.
- Mô tả chi tiết quy cách: Đây là phần quan trọng nhất. Ví dụ, thay vì chỉ ghi “da bò”, cần ghi rõ “Da bò full grain loại A, màu đen, dày 1.8mm, bề mặt mịn”. Đối với vải, có thể là “Vải lưới polyester, mật độ 200gsm, màu xanh dương, chống thấm nhẹ”. Đối với đế EVA, ghi rõ “Đế EVA đúc, mã số D15-BL-01, độ cứng Shore A 55”.
- Đơn vị tính và định mức: Xác định rõ đơn vị tính (m2, mét, kg, cuộn, chiếc…) và định mức tiêu hao cho một đơn vị sản phẩm hoàn chỉnh.
Khi kê khai các loại nguyên liệu có yêu cầu xuất xứ hoặc chứng nhận đặc biệt, doanh nghiệp cần đặc biệt lưu ý. Ví dụ, nếu một loại da được nhập khẩu từ Ý và có chứng nhận nguồn gốc, cần ghi rõ “Da bò veg-tan cao cấp, xuất xứ Ý, chứng nhận XYZ”. Đối với các hóa chất hoặc vật liệu có yêu cầu về an toàn (như REACH, RoHS), cần lưu trữ và đính kèm các chứng nhận liên quan, đồng thời ghi chú rõ ràng trong bảng kê. Thông tin này không chỉ phục vụ cho việc xác định xuất xứ hàng hóa mà còn đảm bảo tuân thủ các quy định về an toàn và môi trường của thị trường nhập khẩu.
Tầm quan trọng của Bảng Kê Nguyên Liệu đối với hoạt động doanh nghiệp giày dép
Việc sở hữu một Bảng Kê Nguyên Liệu Giày Dép Form A chính xác và cập nhật mang lại nhiều lợi ích chiến lược cho doanh nghiệp, ảnh hưởng sâu sắc đến hiệu quả vận hành và khả năng cạnh tranh.
Một bảng kê chính xác có ảnh hưởng trực tiếp đến việc quản lý tồn kho, giúp doanh nghiệp tránh tình trạng thất thoát hoặc lãng phí. Khi mọi nguyên liệu, số lượng và quy cách đều được ghi nhận rõ ràng, doanh nghiệp có thể lên kế hoạch mua hàng sát với nhu cầu thực tế, giảm thiểu lượng hàng tồn kho không cần thiết. Điều này không chỉ giúp tiết kiệm chi phí lưu kho, giảm thiểu rủi ro hư hỏng, lỗi thời mà còn giải phóng vốn lưu động. Ngược lại, thiếu hụt nguyên liệu có thể gây chậm trễ sản xuất, ảnh hưởng đến uy tín với khách hàng.
Bảng kê nguyên liệu đóng vai trò cốt lõi trong việc kiểm soát chi phí sản xuất và giá thành sản phẩm. Bằng cách liệt kê chi tiết giá trị của từng loại nguyên liệu, doanh nghiệp có thể dễ dàng tính toán tổng chi phí nguyên vật liệu cho mỗi sản phẩm. Từ đó, phân tích sâu hơn để tìm ra các cơ hội tối ưu hóa chi phí, đàm phán lại với nhà cung cấp, hoặc thay thế bằng vật liệu có giá thành tốt hơn mà không ảnh hưởng đến chất lượng. Việc kiểm soát chặt chẽ chi phí nguyên liệu là bước đầu tiên và quan trọng nhất để định giá sản phẩm cạnh tranh và đảm bảo lợi nhuận.
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết Về Chỗ Thay Giày Tại Nhà Máy: Quy Định, Lưu Ý & Lựa Chọn Tối Ưu
Liên kết giữa bảng kê nguyên liệu và các thủ tục hải quan, chứng nhận xuất xứ (C/O Form A, Form D, E…) là vô cùng chặt chẽ, đặc biệt đối với hoạt động xuất nhập khẩu. C/O Form A là giấy chứng nhận xuất xứ ưu đãi, cho phép hàng hóa được hưởng mức thuế quan ưu đãi khi nhập khẩu vào các quốc gia thành viên của hệ thống ưu đãi thuế quan phổ cập (GSP) của Liên Hợp Quốc. Để xin được C/O Form A, doanh nghiệp phải chứng minh được nguồn gốc của nguyên liệu đầu vào, và Bảng kê nguyên liệu Form A chính là bằng chứng quan trọng nhất. Nếu bảng kê không đầy đủ hoặc không chính xác, doanh nghiệp có thể không đủ điều kiện để xin cấp C/O, dẫn đến việc phải chịu thuế nhập khẩu thông thường cao hơn, ảnh hưởng đến khả năng cạnh tranh trên thị trường quốc tế. Tương tự, các Form C/O khác (như Form D, E, AK, VK…) cũng yêu cầu chứng minh quy tắc xuất xứ dựa trên tỷ lệ nguyên liệu nội địa hoặc quy trình sản xuất, mà bảng kê nguyên liệu là cơ sở để chứng minh.
Cuối cùng, bảng kê nguyên liệu hỗ trợ đắc lực cho việc lập kế hoạch sản xuất và mua hàng hiệu quả. Khi có một Bảng Kê Nguyên Liệu chuẩn, bộ phận kế hoạch có thể dễ dàng xác định nhu cầu nguyên liệu cho các đơn hàng tương lai dựa trên dự báo bán hàng và lịch sản xuất. Điều này cho phép bộ phận mua hàng chủ động lên kế hoạch đặt hàng, tận dụng các chương trình chiết khấu theo số lượng lớn, đảm bảo nguồn cung ổn định và đúng thời điểm. Sự đồng bộ giữa kế hoạch sản xuất, kế hoạch mua hàng và thông tin từ bảng kê nguyên liệu giúp tối ưu hóa toàn bộ chuỗi cung ứng, giảm thiểu gián đoạn và nâng cao hiệu quả hoạt động tổng thể.
Tối ưu hóa việc quản lý nguyên phụ liệu với phần mềm và công cụ hỗ trợ
Trong bối cảnh cạnh tranh ngày càng gay gắt và yêu cầu về quản lý chuyên nghiệp, việc ứng dụng công nghệ vào quản lý nguyên phụ liệu là xu hướng tất yếu. Các phần mềm và công cụ hỗ trợ sẽ giúp doanh nghiệp tối ưu hóa quy trình, giảm thiểu sai sót và nâng cao hiệu quả.
Các loại phần mềm quản lý sản xuất (Manufacturing Execution System – MES), phần mềm quản lý tài nguyên doanh nghiệp (Enterprise Resource Planning – ERP), hoặc phần mềm quản lý kho hàng (Warehouse Management System – WMS) thường có khả năng tích hợp chức năng lập và quản lý bảng kê nguyên liệu. Những hệ thống này cho phép tạo một cơ sở dữ liệu tập trung cho tất cả các BOM (Bill of Materials) của sản phẩm, theo dõi xuất nhập tồn theo thời gian thực, quản lý các lô hàng, và tự động hóa quy trình đặt hàng dựa trên mức tồn kho tối thiểu. Đặc biệt, các module quản lý chuỗi cung ứng trong ERP có thể kết nối trực tiếp với hệ thống hải quan và các chứng từ xuất xứ, giúp quá trình xin C/O trở nên liền mạch hơn.
Việc sử dụng file Excel mẫu hoặc các công cụ trực tuyến như Google Sheets để lập và quản lý bảng kê nguyên liệu là một lựa chọn khả thi cho các doanh nghiệp nhỏ và vừa hoặc ở giai đoạn đầu phát triển. Ưu điểm của các công cụ này là tính linh hoạt, chi phí thấp hoặc miễn phí, và dễ dàng tiếp cận. Doanh nghiệp có thể tùy chỉnh các mẫu file Excel để phản ánh đầy đủ các thông tin cần thiết, tạo các công thức tính toán tự động cho số lượng, chi phí, hoặc cảnh báo khi tồn kho dưới mức an toàn. Các công cụ trực tuyến cũng cho phép cộng tác làm việc theo thời gian thực giữa các thành viên trong nhóm, bất kể vị trí địa lý.
Tuy nhiên, khi sử dụng Excel để quản lý nguyên liệu, doanh nghiệp thường gặp phải một số sai lầm phổ biến. Một trong số đó là tính thiếu nhất quán trong nhập liệu: mỗi người có thể sử dụng một cách viết hoặc định dạng khác nhau, dẫn đến khó khăn trong việc tổng hợp và phân tích dữ liệu. Sai sót về công thức tính toán cũng là vấn đề thường gặp, đặc biệt khi file Excel trở nên phức tạp. Khó khăn trong việc kiểm soát phiên bản là lỗi nghiêm trọng khác, khi có nhiều bản sao của cùng một file và không rõ bản nào là mới nhất và chính xác nhất. Để khắc phục, doanh nghiệp cần thiết lập quy chuẩn nhập liệu rõ ràng, đào tạo người dùng, thực hiện kiểm tra chéo dữ liệu định kỳ, và sử dụng các tính năng bảo mật của Excel để giới hạn quyền chỉnh sửa ở những người có thẩm quyền.

Có thể bạn quan tâm: Cẩm Nang Xây Dựng Bảng Câu Hỏi Khảo Sát Thị Trường Giày Thể Thao Hiệu Quả
Các mẫu file Excel quản lý tồn kho nguyên liệu giày dép hiệu quả
Để quản lý hiệu quả xuất nhập tồn kho nguyên liệu giày dép bằng Excel, doanh nghiệp có thể tùy chỉnh các loại file sau:
- File theo dõi danh mục nguyên liệu: File này liệt kê chi tiết tất cả các loại nguyên liệu, bao gồm mã, tên, quy cách, đơn vị tính, nhà cung cấp, giá mua đơn vị, và các thông tin xuất xứ. Đây là nền tảng để xây dựng các file khác.
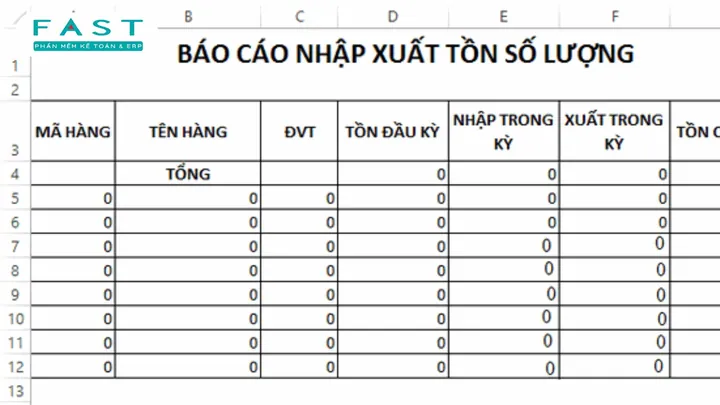
- File theo dõi Nhập-Xuất-Tồn: File này có các cột chính như: Ngày giao dịch, Mã nguyên liệu, Tên nguyên liệu, Số lượng nhập, Đơn giá nhập, Thành tiền nhập, Số lượng xuất, Đơn giá xuất, Thành tiền xuất, Tồn kho cuối kỳ (tự động tính toán). Cần có một sheet riêng để tổng hợp dữ liệu nhập xuất từ các chứng từ thực tế.
- File kế hoạch mua hàng/dự báo tồn kho: Dựa trên dữ liệu tồn kho hiện tại và kế hoạch sản xuất, file này giúp dự báo nhu cầu nguyên liệu trong tương lai và đưa ra khuyến nghị về thời điểm và số lượng cần đặt mua.
- File theo dõi nhà cung cấp và chứng từ: Liệt kê thông tin chi tiết về các nhà cung cấp, các hợp đồng, và các chứng từ liên quan (hóa đơn, phiếu nhập kho, chứng nhận xuất xứ…).
Việc thiết kế các file này cần chú trọng đến tính dễ sử dụng, khả năng tự động hóa tính toán và cảnh báo, cùng với việc phân quyền truy cập phù hợp.
Khi nào doanh nghiệp giày dép nên chuyển từ quản lý bằng Excel sang phần mềm chuyên dụng?
Dấu hiệu nhận biết doanh nghiệp đã vượt ngưỡng quản lý thủ công bằng file Excel thường đến từ những thách thức ngày càng tăng trong việc vận hành. Khi khối lượng dữ liệu trở nên quá lớn, việc xử lý, tìm kiếm và tổng hợp thông tin trong Excel trở nên chậm chạp và dễ gây lỗi. Nếu nhiều người cùng truy cập và chỉnh sửa file Excel, nguy cơ xung đột dữ liệu, mất mát thông tin hoặc sử dụng phiên bản sai trở nên nghiêm trọng.
Khi yêu cầu về tính chính xác và minh bạch tăng cao, đặc biệt là liên quan đến các tiêu chuẩn quốc tế, kiểm toán hoặc thủ tục hải quan, việc dựa hoàn toàn vào Excel có thể không đủ đáp ứng. Nếu doanh nghiệp mở rộng quy mô hoạt động, có nhiều chi nhánh hoặc quy trình phức tạp hơn, hệ thống quản lý dựa trên Excel sẽ không còn khả năng mở rộng và hỗ trợ hiệu quả. Các vấn đề về bảo mật dữ liệu cũng là một mối quan ngại lớn khi sử dụng Excel, đặc biệt là đối với các thông tin nhạy cảm về chi phí, nhà cung cấp, hoặc bí mật sản xuất. Cuối cùng, nếu thời gian dành cho việc nhập liệu, kiểm tra và sửa lỗi excel chiếm quá nhiều nguồn lực, ảnh hưởng đến hiệu quả công việc của nhân viên, đây là lúc doanh nghiệp cần xem xét các giải pháp phần mềm chuyên dụng.
Vai trò của C/O Form A và các chứng từ xuất xứ khác trong thương mại giày dép
Trong thương mại quốc tế ngành giày dép, C/O Form A và các chứng từ xuất xứ khác đóng vai trò là bằng chứng pháp lý xác nhận nguồn gốc của hàng hóa. Quy tắc xuất xứ hàng hóa là tập hợp các quy định xác định quốc gia mà hàng hóa được coi là có xuất xứ.
C/O Form A là giấy chứng nhận xuất xứ ưu đãi, được cấp cho hàng hóa xuất khẩu từ các nước đang phát triển sang các nước phát phát triển có chế độ ưu đãi thuế quan phổ cập (GSP). Khi có C/O Form A, giày dép xuất khẩu có thể được hưởng mức thuế nhập khẩu ưu đãi, giảm gánh nặng chi phí cho nhà nhập khẩu và tăng khả năng cạnh tranh của sản phẩm. Các chứng từ xuất xứ khác như Form D (cho các nước ASEAN), Form E (Trung Quốc – ASEAN), Form AK (Hàn Quốc – ASEAN), Form CPTPP… cũng có vai trò tương tự, giúp doanh nghiệp tận dụng các hiệp định thương mại tự do để giảm thuế quan và thúc đẩy xuất khẩu. Để được cấp các loại C/O này, doanh nghiệp phải chứng minh rằng sản phẩm đáp ứng các quy tắc xuất xứ cụ thể của từng hiệp định, thường dựa trên tỷ lệ giá trị gia tăng hoặc quy trình sản xuất tại nước xuất khẩu, và Bảng kê nguyên liệu là bằng chứng quan trọng để chứng minh điều này.
Thủ tục nhập khẩu và các chứng từ cần thiết cho nguyên liệu giày dép
Thủ tục nhập khẩu nguyên liệu giày dép bao gồm nhiều bước và yêu cầu các loại giấy tờ pháp lý quan trọng để thông quan hàng hóa. Quy trình chung bao gồm việc khai báo hải quan, kiểm tra hàng hóa, nộp thuế và lệ phí, sau đó nhận hàng.
Các loại giấy tờ cần thiết thường bao gồm:
- Hóa đơn thương mại (Commercial Invoice): Do bên bán phát hành, ghi rõ thông tin về hàng hóa, giá cả, điều khoản thanh toán.
- Vận đơn (Bill of Lading – B/L hoặc Air Waybill – AWB): Chứng từ do đơn vị vận chuyển phát hành, xác nhận quyền sở hữu hàng hóa và là bằng chứng cho hợp đồng vận tải.
- Phiếu đóng gói chi tiết (Packing List): Liệt kê chi tiết trọng lượng, số lượng kiện hàng, cách đóng gói.
- Hợp đồng mua bán: Là cơ sở pháp lý cho giao dịch.
- Giấy chứng nhận xuất xứ (Certificate of Origin – C/O): Nếu nguyên liệu nhập khẩu từ quốc gia có FTA hoặc có yêu cầu về ưu đãi thuế.
- Giấy phép nhập khẩu (nếu có): Một số loại nguyên liệu có thể yêu cầu giấy phép nhập khẩu đặc biệt.
- Các chứng nhận khác: Tùy thuộc vào loại nguyên liệu, có thể yêu cầu các chứng nhận về chất lượng, an toàn, kiểm dịch (ví dụ: Giấy chứng nhận kiểm dịch thực vật đối với một số loại da tự nhiên).
- Tờ khai hải quan: Khai báo thông tin chi tiết về hàng hóa theo mẫu quy định của cơ quan hải quan.
Việc chuẩn bị đầy đủ và chính xác các chứng từ này sẽ giúp quá trình nhập khẩu diễn ra suôn sẻ, tránh các chi phí phát sinh do chậm trễ hoặc phạt vi phạm thủ tục hải quan.
Cập Nhật Lúc Tháng 9 25, 2026 by admin